La facturación parece la parte más mecánica de la administración, y por eso es la primera que se delega mal. Se externaliza el ciclo entero sin distinguir qué partes son ejecución y cuáles tocan la relación con el cliente.
Conviene separarlas antes de firmar nada.
¿Qué partes del ciclo se pueden delegar?
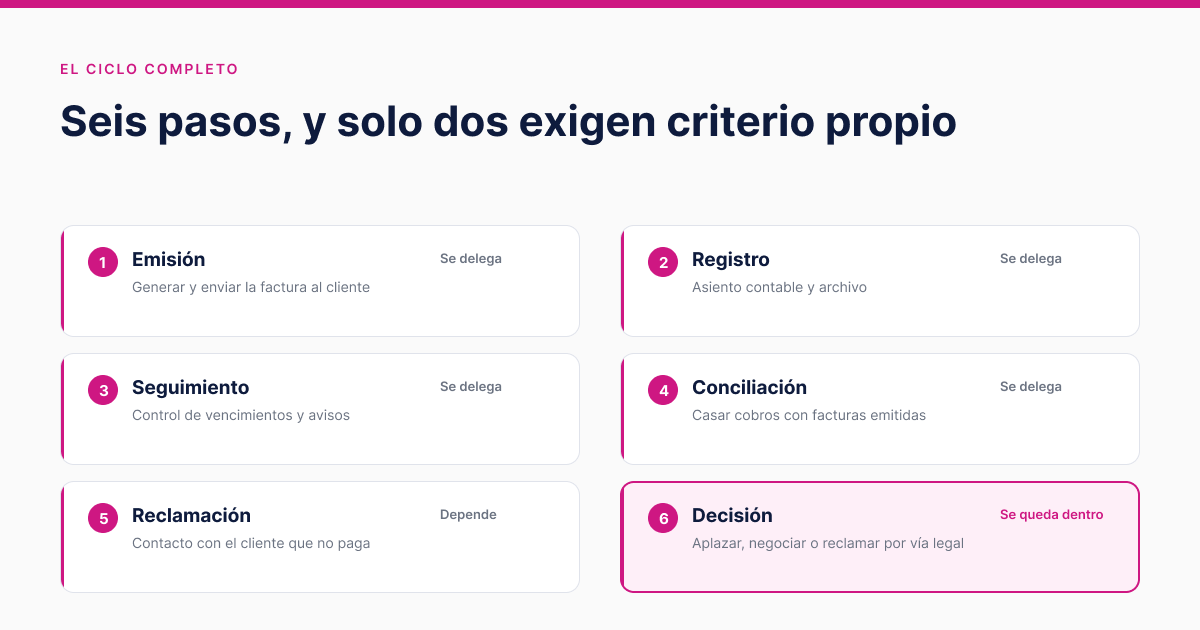
El ciclo tiene seis pasos y solo los dos últimos exigen decisión. Los cuatro primeros son ejecución con reglas claras.
| Paso | Qué implica | Quién lo hace |
|---|---|---|
| Emisión | Generar y enviar la factura | Se delega bien |
| Registro | Asiento contable y archivo | Se delega bien |
| Seguimiento | Control de vencimientos y avisos | Se delega bien |
| Conciliación | Casar cobros con facturas emitidas | Se delega bien |
| Reclamación | Contactar al cliente que no paga | Depende del cliente |
| Decisión | Aplazar, negociar o reclamar | Se queda dentro |
La reclamación es la que más matices tiene. Perseguir un vencimiento de trescientos euros con un cliente pequeño es una tarea administrativa. Llamar a tu mayor cuenta porque lleva sesenta días sin pagar no lo es, y delegarlo puede costarte más que el importe de la factura.
¿Qué obligaciones no se delegan nunca?
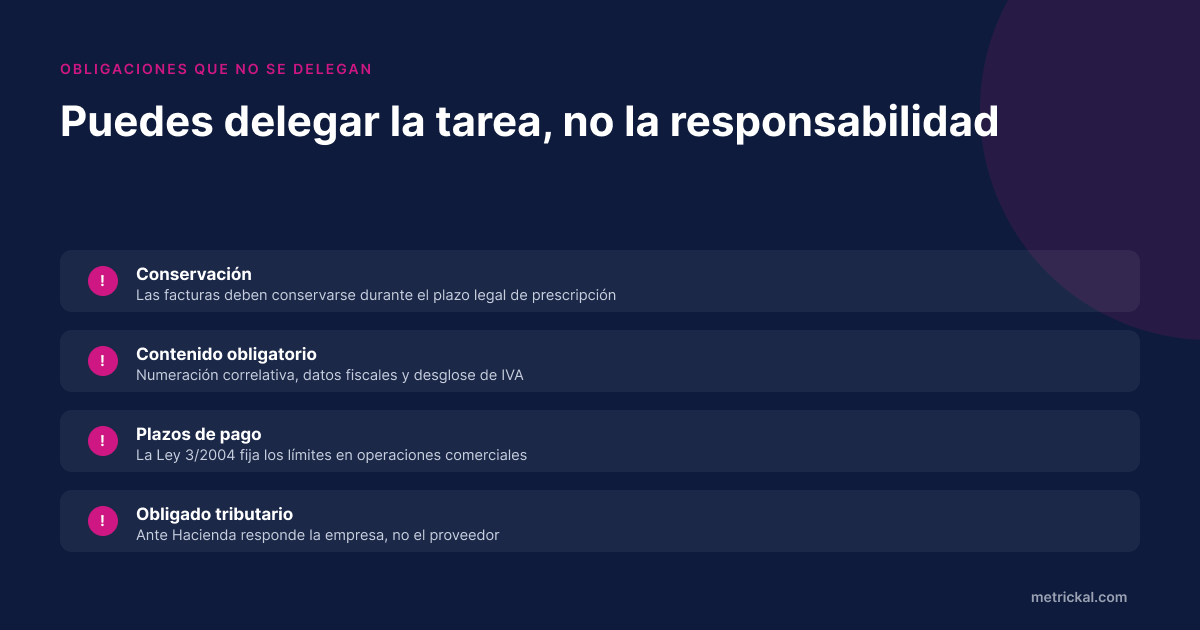
Esta es la parte que conviene tener clara antes de que aparezca un problema.
- Conservación. Las facturas deben guardarse durante el plazo legal de prescripción. Que las archive un tercero no traslada la obligación.
- Contenido obligatorio. Numeración correlativa, datos fiscales completos, base imponible y desglose de IVA. Un error de forma lo asume la empresa emisora.
- Plazos de pago. La Ley 3/2004 fija en 60 días naturales el máximo entre empresas y en 30 días el plazo por defecto si no hay pacto. Superar ese tope es nulo, y el impago devenga intereses de demora de forma automática más una indemnización fija de 40 euros por costes de cobro.
- Condición de obligado tributario. Ante la Agencia Tributaria responde tu empresa, nunca el proveedor que ejecuta.
Nada de esto es un argumento contra externalizar. Es un argumento a favor de fijar por escrito plazos de entrega, revisión previa y qué pasa cuando algo se presenta tarde.
¿Cómo se hace la transición?
Primero, el registro y el archivo
Es lo que no toca al cliente. Si algo falla, lo detectas antes de que salga de la empresa.
Después, la emisión
Aquí se libera tiempo real y se comprueba si tu numeración, tus series y tus condiciones estaban documentadas o vivían en la costumbre de alguien.
Por último, seguimiento y conciliación
Requiere que el equipo conozca tus condiciones de pago por cliente. Antes de eso, cualquier aviso de vencimiento será genérico y molestará a quien no debe.
Dónde encaja con el resto de tu administración
La facturación casi nunca se externaliza sola. Va con la contabilidad y con el resto del back office:
- Externalizar la contabilidad, que comparte ciclo con la facturación.
- Outsourcing de recursos humanos, si además delegas nóminas.
- Back office en Madrid y en Bilbao.
- El mapa completo está en ubicaciones.
Preguntas frecuentes
¿Qué partes de la facturación se pueden externalizar?
La emisión y envío de facturas, el registro contable, el archivo, el seguimiento de vencimientos con avisos automáticos y la conciliación de cobros con las facturas emitidas. Son tareas con reglas claras, resultado verificable y volumen recurrente.
¿Se puede externalizar la reclamación de impagos?
La parte operativa sí: los avisos de vencimiento, los recordatorios y el seguimiento documental. La conversación con un cliente importante que no paga conviene que la lleve alguien de tu empresa, porque ahí no se está gestionando una factura, se está gestionando una relación comercial.
¿Quién responde ante Hacienda si una factura está mal emitida?
Tu empresa. El obligado tributario no cambia por externalizar la ejecución. Por eso conviene fijar por escrito quién revisa antes de emitir, en qué plazo se entrega cada lote y qué ocurre si un error llega al cliente o a un modelo trimestral.
¿Qué requisitos legales tiene una factura en España?
Numeración correlativa, fecha de expedición, datos fiscales completos de emisor y destinatario, descripción de la operación, base imponible, tipo de IVA aplicado y cuota resultante. Las facturas deben conservarse durante el plazo legal de prescripción, y esa obligación es de la empresa aunque las archive un tercero.
¿Y los plazos de pago?
La Ley 3/2004 fija un máximo de 60 días naturales entre empresas y 30 días por defecto a falta de pacto. Los intereses de demora se devengan de forma automática por el solo impago, sin necesidad de reclamar, y el acreedor tiene derecho además a 40 euros fijos por costes de cobro. Un proveedor puede avisarte de los vencimientos, pero el cumplimiento de esos plazos es de tu empresa.
¿Cuándo compensa externalizar la facturación?
Cuando el volumen de facturas crece más rápido que el equipo, cuando la conciliación se hace por lotes en vez de al día, o cuando el cierre mensual depende de una sola persona. Si emites pocas facturas al mes y el proceso es estable, no compensa la coordinación.
Por dónde empezar
Mira cuántas facturas emitiste el mes pasado y cuántas horas costó emitirlas, seguirlas y conciliarlas. Si ese número crece cada trimestre y el equipo no, ya tienes la respuesta.
Si quieres el cálculo con tus cifras, hablamos.
Referencias: obligaciones de facturación y conservación de la Agencia Tributaria. Ley 3/2004, de 29 de diciembre, por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales.